Geld verdienen met uw hoofdverblijf vereist kennis van de geldende fiscale regelingen, lokale regelgeving en de werkelijke rendementsdrempels. We bekijken tien concrete hefboomacties, van de meest technische tot de meest toegankelijke, om uw woning om te vormen tot een bron van aanvullende inkomsten.
1. Vrijgestelde verhuur van een gemeubileerde kamer onder het regime van artikel 35 bis van de CGI
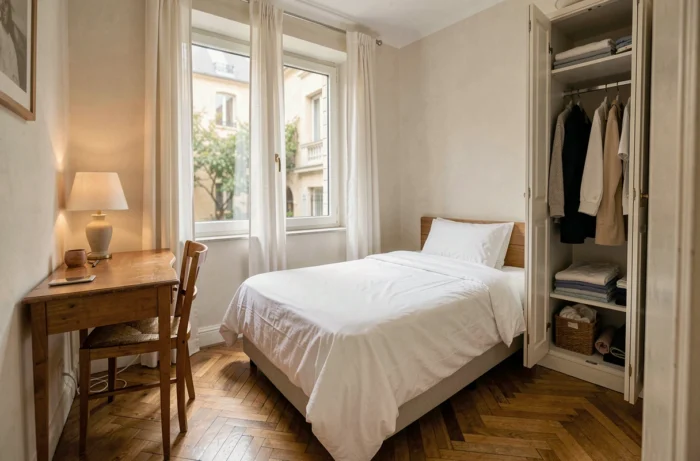
De meest onderbenutte regeling blijft de verhuur van een kamer in het hoofdverblijf volledig vrijgesteld van belasting. Artikel 35 bis van de CGI staat toe om een of meerdere kamers te verhuren zonder de ontvangen huur te verklaren, op voorwaarde dat de huurder daar zijn hoofdverblijf vestigt en dat de huur onder de jaarlijks door de belastingdienst gepubliceerde plafonds blijft.
Dit regime is verlengd door de begrotingswet voor 2024 tot 31 december 2026. Het onderscheidt zich duidelijk van de micro-BIC of de LMNP-status: geen verklaring, geen belasting, geen sociale bijdragen op deze huren als het plafond wordt gerespecteerd. We raden aan om elk jaar de geactualiseerde drempels per vierkante meter te controleren in het Officiële Bulletin van de openbare financiën.
Ontdek andere effectieve tips op Mes Petites Annonces om mogelijke inkomsten uit uw woning te identificeren.
2. Korte termijn seizoensverhuur zoals Airbnb met verklaring bij de gemeente
Het verhuren van uw hoofdverblijf voor korte duur tijdens uw afwezigheid is toegestaan tot 120 dagen per jaar. Daarboven verliest de woning zijn status als hoofdverblijf in de ogen van de belastingdienst.
De meeste gemeenten met meer dan 200.000 inwoners vereisen een registratienummer bij de gemeente. De regels zijn de afgelopen jaren aangescherpt, en de netto-rendabiliteit van toeristische verhuur daalt door de toename van administratieve lasten en concurrentie op de platforms. We zien dat de meest rendabele niche betreft woningen in een gespannen toeristisch gebied, die alleen tijdens piekperiodes worden verhuurd.
3. Onderverhuur van een parkeerplaats of garage
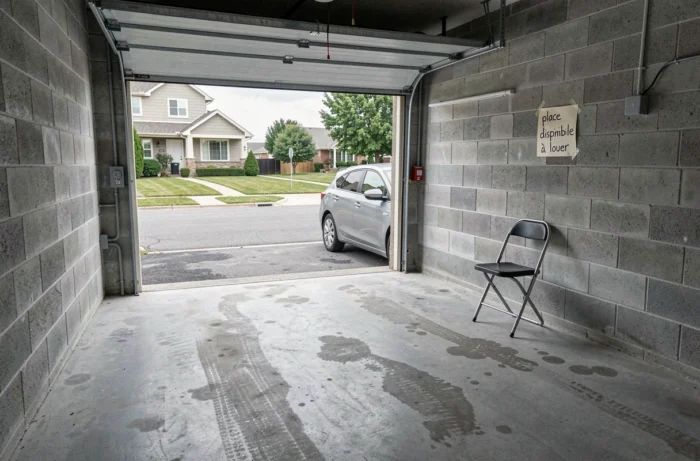
In dichtbevolkte stedelijke gebieden genereert een ongebruikte parkeerplaats een regelmatig inkomen zonder de beperkingen van gemeubileerde verhuur. De huurovereenkomst valt niet onder de wet van 6 juli 1989: de partijen bepalen vrij de duur, de huurprijs en de voorwaarden voor beëindiging.
De inkomsten uit de verhuur van een parkeerplaats zijn belastbaar in de categorie onroerend goed inkomsten. Onder het micro-onroerend goed regime is er een forfaitaire aftrek van toepassing als uw totale onroerend goed inkomsten onder de wettelijke drempel blijven. Deze hefboom is bijzonder geschikt voor eigenaren die beschikken over een garage of box in een stad waar het parkeren verzadigd is.
4. Installatie van zonnepanelen voor eigen verbruik met verkoop van het surplus
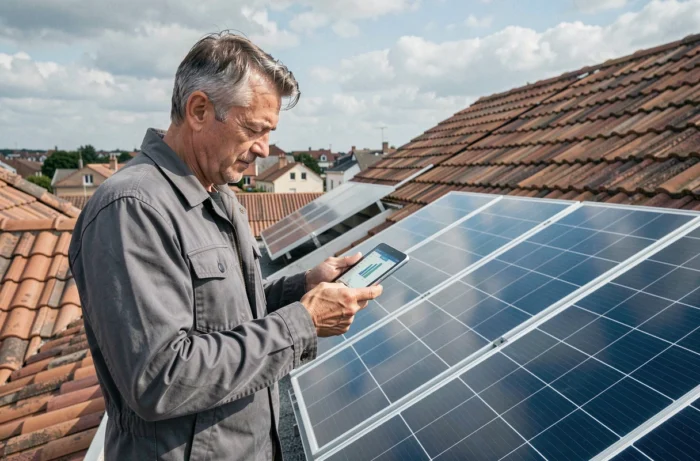
Het installeren van zonnepanelen op het dak van uw hoofdverblijf helpt uw elektriciteitsrekening te verlagen en het surplus aan een energieleverancier te verkopen via een koopverplichtingsovereenkomst. De verkoop van het surplus aan elektriciteit is vrijgesteld van belasting voor installaties met een vermogen van 3 kWc of minder.
De return on investment hangt af van de zonneschijn, de oriëntatie van het dak en het geldende terugkooptarief. We raden aan om maximale eigen consumptie te prioriteren voordat u op de verkoop inzet, omdat het terugkooptarief elk kwartaal verandert.
5. Beschikbaarheid voor opnames en fotoshoots
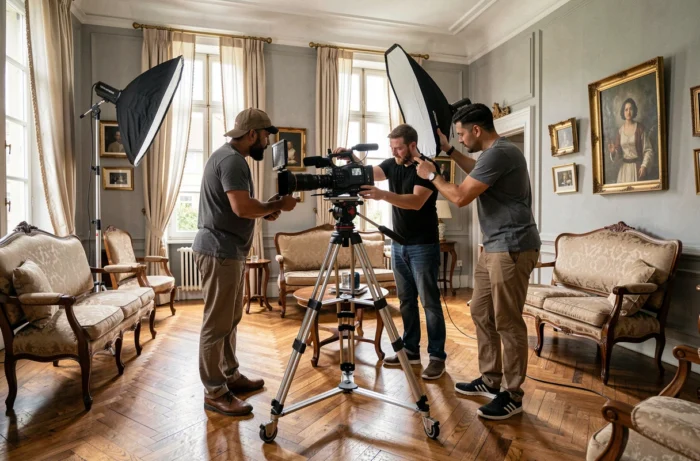
Productiebedrijven zijn voortdurend op zoek naar authentieke decors. Het verhuren van uw woning voor een opname, fotoshoot of reclame kan enkele honderden euro’s per dag opleveren, afhankelijk van de oppervlakte en de uitstraling van de locatie.
Schrijf uw eigendom in op gespecialiseerde platforms die eigenaren en producenten met elkaar verbinden. De inkomsten worden als BIC verklaard als de dienst ook diensten omvat (schoonmaak, ontvangst). Let op: controleer of uw woonverzekering het tijdelijke professionele gebruik van uw woning dekt.
6. Verhuur van uw tuin of terrein voor opslag
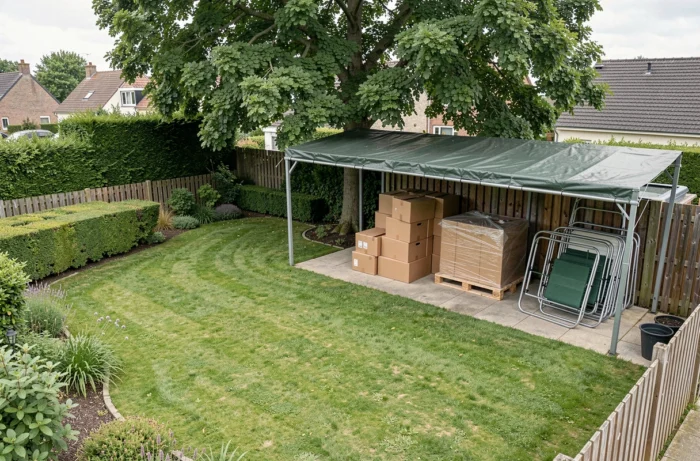
Opslag tussen particulieren groeit. Uw kelder, zolder of een deel van uw terrein kan meubels, dozen of voertuigen herbergen voor buren die ruimte tekortkomen. Platforms voor opslag verbinden eigenaren en huurders op een veilige manier.
De opslag- of verhuurovereenkomst valt niet onder de regels van de huurwet, wat het beheer vereenvoudigt. De ontvangen inkomsten vallen onder de BIC en profiteren van het micro-BIC-regime als de jaarlijkse drempel niet wordt overschreden.
7. Verblijf tegen diensten met contractuele basis
Een student of jonge professional verwelkomen in ruil voor diensten (boodschappen, tuinieren, gezelschap) is een model dat door verschillende verenigingen wordt gereguleerd. De eigenaar ontvangt geen huur, maar bespaart op uitgaven die hij anders zou hebben gemaakt.
Deze regeling genereert geen belastbaar inkomen omdat er geen financiële tegenprestatie is. Het is noodzakelijk om de overeenkomst te formaliseren met een verblijfsovereenkomst waarin de aard en de duur van de verwachte diensten worden gespecificeerd om herkwalificatie als huur te voorkomen.
8. Gedeeltelijk coliving in een grote woning
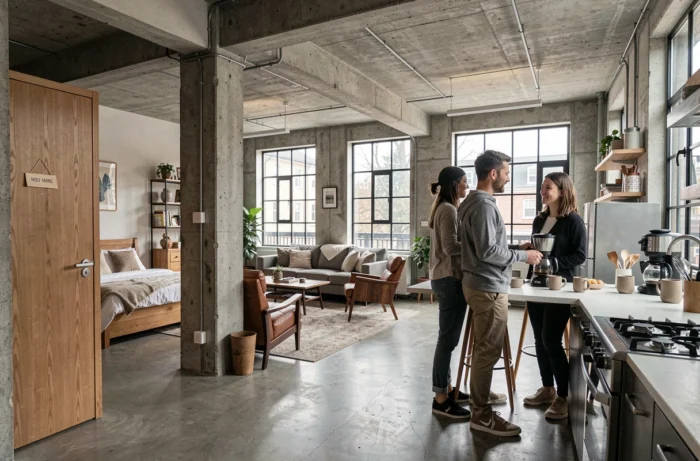
Als uw hoofdverblijf over extra kamers beschikt, stelt coliving u in staat om gemeubileerde kamers te verhuren met gedeelde ruimtes (keuken, woonkamer). Het verschil met eenvoudige huisvesting ligt in de levering van diensten: schoonmaak, linnengoed, wifi. Dit valt onder professionele of niet-professionele gemeubileerde verhuur, afhankelijk van de inkomensdrempels.
We raden aan om een mobiliteitscontract op te stellen voor verblijven van één tot tien maanden, aangepast aan mensen in opleiding of op professionele missie. Dit contract, gecreëerd door de ELAN-wet, vereist geen borg.
9. Monetarisatie van een moestuin of boomgaard in korte keten
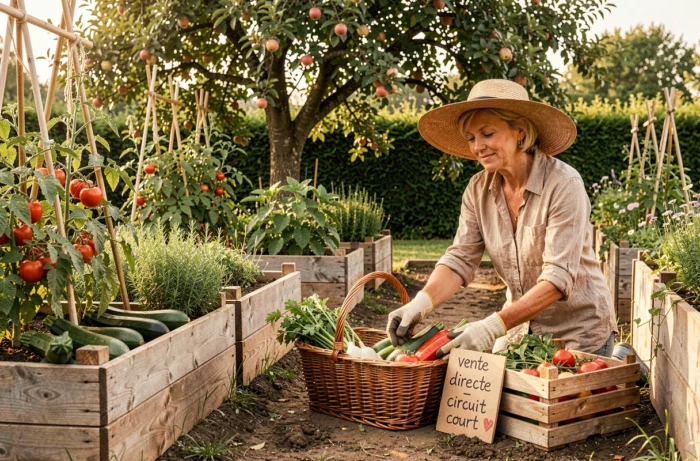
Het verkopen van de groenten en fruit uit uw tuin op een lokale markt of via een directe verkoopplatform is toegestaan in het kader van een incidentele niet-commerciële activiteit. Zolang de volumes bescheiden blijven en de activiteit niet regelmatig is, is er geen registratie vereist.
Bij een bepaald niveau van productie verschuift de activiteit naar de status van micro-landbouwondernemer. We zien dat de vraag naar hyper-lokale producten toeneemt, wat deze hefboom relevant maakt voor eigenaren met voldoende grond.
10. Uitleen van uw adres voor domiciliering van een zelfstandige ondernemer
Het domicilieren van uw eigen micro-onderneming op uw hoofdverblijf voorkomt de kosten van het huren van een commercieel pand of een domiciliseringsmaatschappij. De meeste huurovereenkomsten en coöperatieregels staan deze praktijk toe als de activiteit geen overlast of klantenontvangst genereert.
- Controleer de clausules van uw huurovereenkomst of de coöperatieregels voordat u tot domiciliering overgaat
- Declareer het gemengde gebruik bij uw verzekeraar om de dekking aan te passen
- Er zijn geen extra belastingen verschuldigd als de activiteit uitsluitend administratief blijft
Deze hefboom genereert geen direct inkomen, maar verlaagt uw vaste bedrijfskosten met enkele honderden euro’s per jaar, wat gelijkstaat aan een verhoging van uw spaar- of investeringscapaciteit vanuit uw hoofdverblijf.
Elk hoofdverblijf biedt verschillende mogelijkheden afhankelijk van de locatie, de oppervlakte en het fiscale profiel van de eigenaar. Het vrijstellingsregime van artikel 35 bis van de CGI, geldig tot eind 2026, blijft het meest voordelige startpunt voor degenen die over een vrije kamer beschikken.


