Ganar dinero gracias a su residencia principal supone conocer los dispositivos fiscales vigentes, las restricciones regulatorias locales y los umbrales de rentabilidad reales. Revisamos diez palancas concretas, de la más técnica a la más accesible, para transformar su vivienda en una fuente de ingresos complementarios.
1. Alquiler exento de una habitación amueblada bajo el régimen del artículo 35 bis del CGI
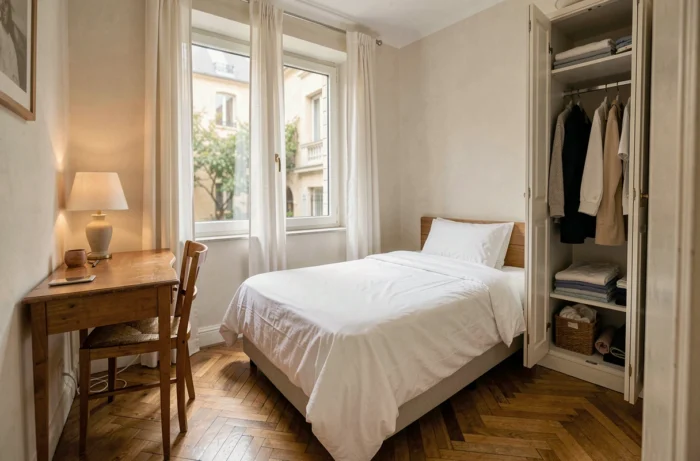
El dispositivo más infrautilizado sigue siendo el alquiler de una habitación de la residencia principal totalmente exento de impuestos. El artículo 35 bis del CGI permite alquilar una o varias habitaciones sin declarar los alquileres percibidos, siempre que el inquilino establezca su residencia principal y que el alquiler se mantenga por debajo de los límites publicados cada año por la administración fiscal.
Este régimen ha sido prorrogado por la ley de finanzas para 2024 hasta el 31 de diciembre de 2026. Se distingue claramente del micro-BIC o del estatus LMNP: ninguna declaración, ningún impuesto, ninguna cotización social sobre estos alquileres si se respeta el límite. Recomendamos verificar cada año los umbrales actualizados por metro cuadrado en el Boletín oficial de finanzas públicas.
Encuentre más consejos efectivos en Mes Petites Annonces para identificar los ingresos posibles desde su vivienda.
2. Alquiler vacacional a corto plazo tipo Airbnb con declaración en el ayuntamiento
Alquilar su residencia principal a corto plazo durante sus ausencias sigue estando permitido dentro del límite de 120 días al año. Más allá de eso, la vivienda pierde su estatus de residencia principal a ojos de la administración fiscal.
La mayoría de los municipios de más de 200,000 habitantes exigen un número de registro en el ayuntamiento. Las reglas se han endurecido en los últimos años, y la rentabilidad neta del alquiler turístico ha disminuido debido al aumento de los costos declarativos y la competencia en las plataformas. Observamos que el nicho más rentable se refiere a las viviendas situadas en zonas turísticas tensionadas, alquiladas únicamente durante los picos de afluencia.
3. Subarrendamiento de una plaza de aparcamiento o de un garaje
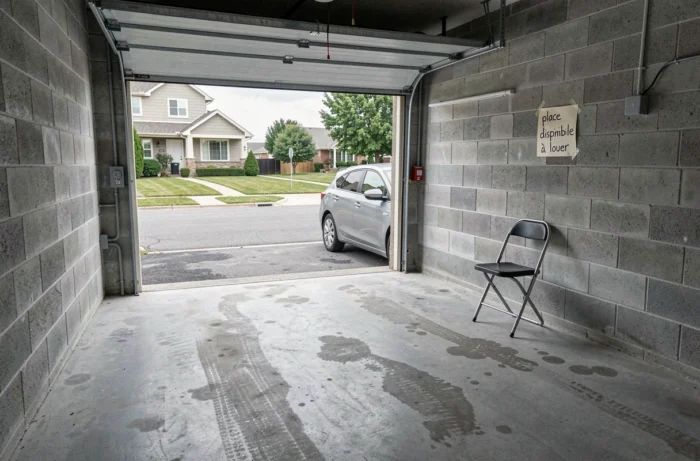
En una zona urbana densa, una plaza de aparcamiento desocupada genera un ingreso regular sin las restricciones del alquiler amueblado. El contrato no está sujeto a la ley del 6 de julio de 1989: las partes fijan libremente la duración, el alquiler y las condiciones de rescisión.
Los ingresos derivados del alquiler de un aparcamiento son imponibles en la categoría de ingresos inmobiliarios. Bajo el régimen micro-inmobiliario, se aplica una deducción forfaitaria si sus ingresos inmobiliarios totales permanecen por debajo del umbral legal. Esta palanca es particularmente adecuada para los propietarios que disponen de un garaje o un box en una ciudad donde el aparcamiento está saturado.
4. Instalación de paneles solares en autoconsumo con venta del excedente
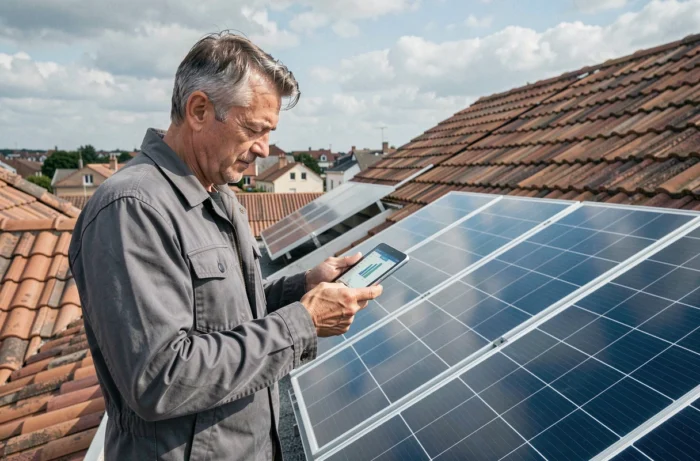
Instalar paneles fotovoltaicos en el techo de su residencia principal permite reducir su factura de electricidad y vender el excedente a un proveedor de energía a través de un contrato de obligación de compra. La venta del excedente de electricidad está exenta de impuestos para las instalaciones de una potencia inferior o igual a 3 kWc.
El retorno de la inversión depende de la insolación, la orientación del techo y la tarifa de recompra vigente. Recomendamos priorizar el autoconsumo máximo antes de apostar por la venta, ya que la tarifa de compra evoluciona cada trimestre.
5. Puesta a disposición para rodajes y tomas de vista
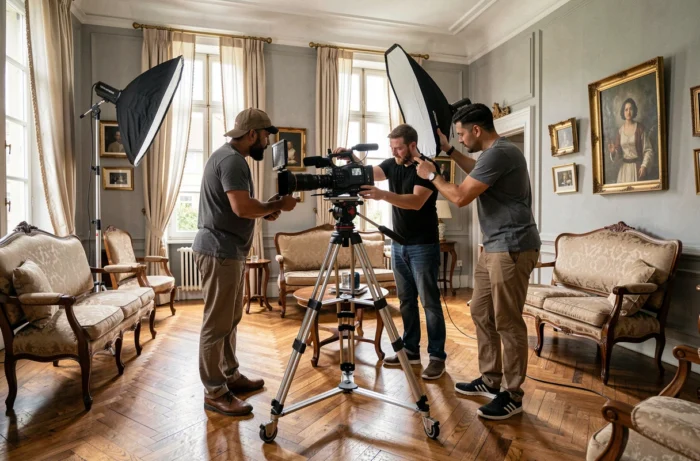
Las empresas de producción buscan constantemente decorados auténticos. Alquilar su vivienda para un rodaje, una sesión de fotos o un anuncio puede generar varios cientos de euros por día, dependiendo de la superficie y el prestigio del lugar.
Inscriba su propiedad en plataformas especializadas en la conexión entre propietarios y productores. Los ingresos se declaran en BIC si el servicio incluye prestaciones (limpieza, acogida). Atención: verifique que su seguro de hogar cubre el uso profesional temporal de su vivienda.
6. Alquiler de su jardín o terreno para almacenamiento
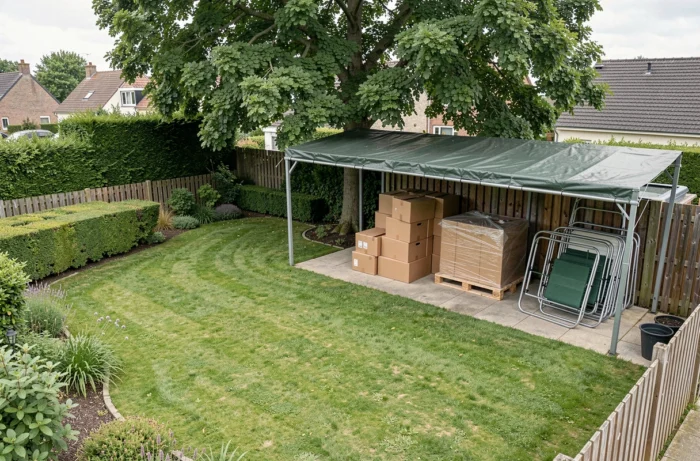
El almacenamiento entre particulares se está desarrollando. Su sótano, su ático o una parte de su terreno pueden albergar muebles, cajas o vehículos para vecinos que carecen de espacio. Las plataformas de coalmacenamiento conectan de manera segura a propietarios y arrendatarios.
El contrato de depósito o alquiler de espacio no está sujeto a las reglas del contrato de arrendamiento de vivienda, lo que simplifica la gestión. Los ingresos percibidos pertenecen a los BIC y se benefician del régimen micro-BIC si no se supera el umbral anual.
7. Alojamiento a cambio de servicios con marco contractual
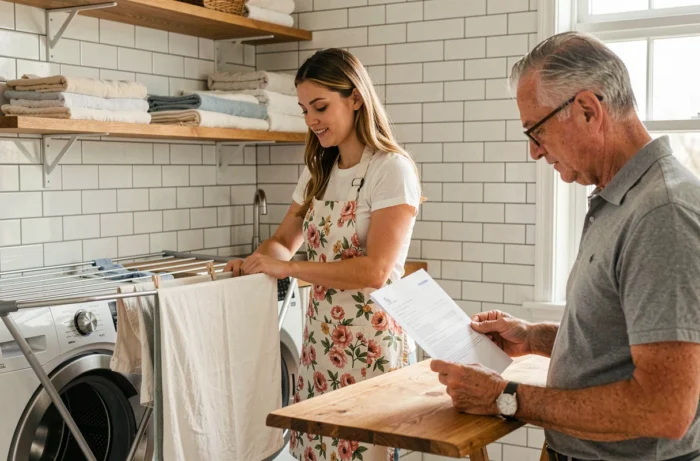
Recibir a un estudiante o un joven profesional a cambio de servicios (compras, jardinería, compañía) es un modelo regulado por varias asociaciones. El propietario no recibe alquiler, pero ahorra en gastos que habría incurrido de otra manera.
Este dispositivo no genera ingresos imponibles ya que no hay contraprestación financiera. Es necesario formalizar el acuerdo mediante una convención de alojamiento que especifique la naturaleza y la duración de los servicios esperados para evitar cualquier reclasificación como arrendamiento.
8. Coliving parcial en una gran vivienda
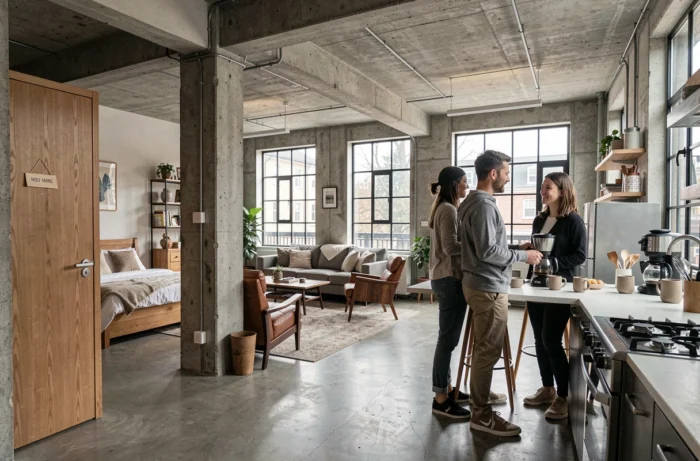
Si su residencia principal dispone de habitaciones excedentarias, el coliving permite alquilar habitaciones amuebladas con espacios compartidos (cocina, salón). La diferencia con la simple convivencia radica en la provisión de servicios: limpieza, ropa, wifi. Esto se clasifica como alquiler amueblado profesional o no profesional según los umbrales de ingresos.
Recomendamos redactar un contrato de movilidad para estancias de uno a diez meses, adaptado a públicos en formación o en misión profesional. Este contrato, creado por la ley ELAN, no requiere un depósito de garantía.
9. Monetización de un huerto o un jardín frutal en circuito corto
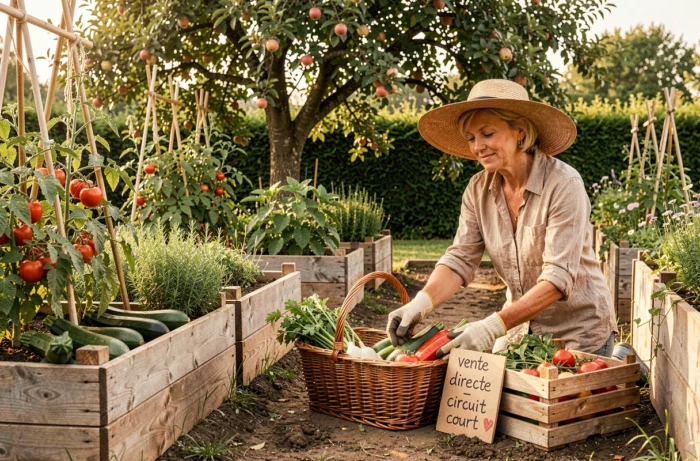
Vender las frutas y verduras de su jardín en un mercado local o a través de una plataforma de venta directa está permitido en el marco de una actividad ocasional no comercial. Siempre que los volúmenes se mantengan modestos y la actividad no sea regular, no se requiere registro.
Más allá de un cierto nivel de producción, la actividad pasa al estatus de microempresario agrícola. Observamos que la demanda de productos hiperlocales está en aumento, lo que hace que esta palanca sea relevante para los propietarios que disponen de un terreno suficiente.
10. Préstamo de su dirección para la domiciliación de un autoemprendedor
Domiciliar su propia microempresa en su residencia principal evita los costos de alquiler de un local comercial o de una empresa de domiciliación. La mayoría de los contratos y reglamentos de propiedad horizontal permiten esta práctica si la actividad no genera molestias ni recibe clientela.
- Verifique las cláusulas de su contrato o del reglamento de propiedad horizontal antes de cualquier domiciliación
- Declare el uso mixto a su aseguradora para adaptar la cobertura
- No se debe ninguna tasa adicional si la actividad permanece exclusivamente administrativa
Esta palanca no genera ingresos directos, pero reduce sus gastos fijos de empresa en varios cientos de euros al año, lo que equivale a aumentar su capacidad de ahorro o inversión desde su residencia principal.
Cada residencia principal ofrece diferentes posibilidades según su ubicación, su superficie y el perfil fiscal del propietario. El régimen de exención del artículo 35 bis del CGI, válido hasta finales de 2026, sigue siendo el punto de partida más ventajoso para aquellos que disponen de una habitación libre.


