Guadagnare denaro grazie alla propria residenza principale presuppone di conoscere i dispositivi fiscali in vigore, le restrizioni normative locali e le soglie di redditività reali. Esaminiamo dieci leve concrete, dalla più tecnica alla più accessibile, per trasformare la tua abitazione in una fonte di reddito complementare.
1. Affitto esente di una camera ammobiliata ai sensi dell’articolo 35 bis del CGI
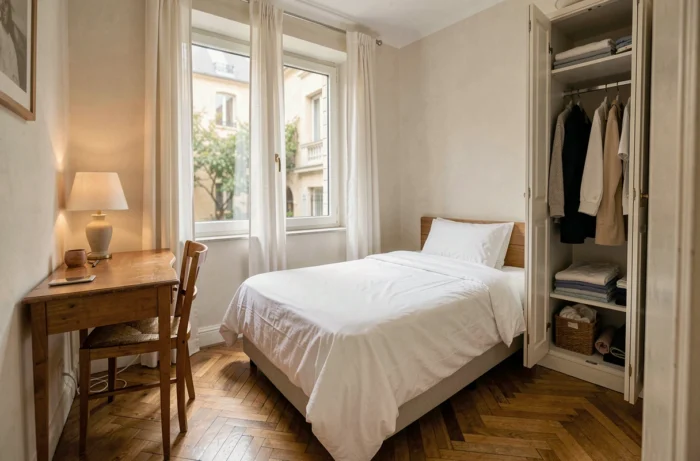
Il dispositivo più sottoutilizzato rimane l’affitto di una camera della residenza principale totalmente esente da imposta. L’articolo 35 bis del CGI consente di affittare una o più stanze senza dichiarare i canoni percepiti, a condizione che l’inquilino stabilisca la propria residenza principale e che l’affitto rimanga al di sotto dei limiti pubblicati ogni anno dall’amministrazione fiscale.
Questo regime è stato prorogato dalla legge di bilancio per il 2024 fino al 31 dicembre 2026. Si distingue nettamente dal micro-BIC o dallo status LMNP: nessuna dichiarazione, nessuna imposta, nessun contributo sociale su questi affitti se il limite è rispettato. Raccomandiamo di controllare ogni anno le soglie aggiornate al metro quadrato sul Bollettino ufficiale delle finanze pubbliche.
Trova altri consigli efficaci su Mes Petites Annonces per identificare i redditi possibili dalla tua abitazione.
2. Affitto stagionale a breve termine tipo Airbnb con dichiarazione al comune
Affittare la propria residenza principale a breve termine durante le assenze è consentito entro il limite di 120 giorni all’anno. Oltre, l’abitazione perde il suo status di residenza principale agli occhi dell’amministrazione fiscale.
La maggior parte dei comuni con più di 200.000 abitanti richiede un numero di registrazione al comune. Le regole si sono inasprite negli ultimi anni, e la redditività netta dell’affitto turistico diminuisce a causa dell’aumento dei costi dichiarativi e della concorrenza sulle piattaforme. Osserviamo che il segmento più redditizio riguarda le abitazioni situate in zone turistiche affollate, affittate solo durante i picchi di affluenza.
3. Subaffitto di un posto auto o di un garage
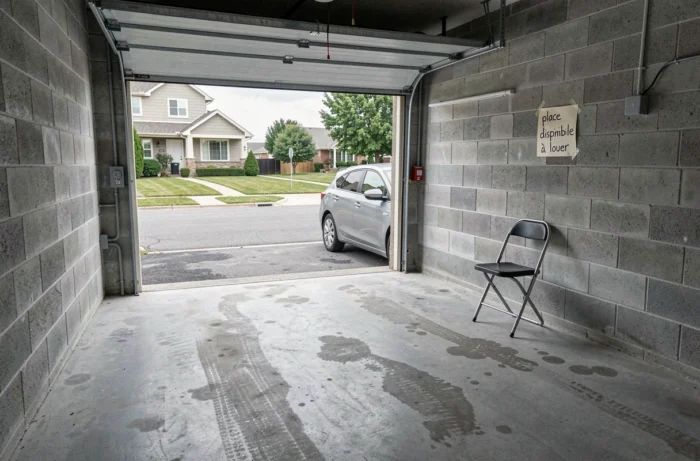
In zona urbana densa, un posto auto non occupato genera un reddito regolare senza le restrizioni dell’affitto ammobiliato. Il contratto non è soggetto alla legge del 6 luglio 1989: le parti stabiliscono liberamente la durata, l’affitto e le condizioni di risoluzione.
I redditi derivanti dall’affitto di un parcheggio sono tassabili nella categoria dei redditi fondiari. Sotto il regime micro-fondario, si applica una deduzione forfettaria se i tuoi redditi fondiari totali rimangono sotto la soglia legale. Questa leva è particolarmente adatta ai proprietari che dispongono di un garage o di un box in una città dove il parcheggio è saturo.
4. Installazione di pannelli solari in autoconsumo con rivendita del surplus
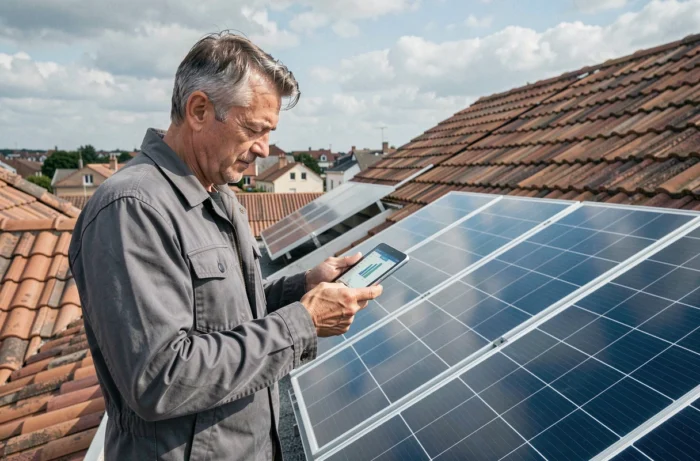
Installare pannelli fotovoltaici sul tetto della tua residenza principale consente di ridurre la bolletta elettrica e di rivendere il surplus a un fornitore di energia tramite un contratto di obbligo di acquisto. La rivendita del surplus di elettricità è esente da imposta per le installazioni di potenza inferiore o uguale a 3 kWc.
Il ritorno sull’investimento dipende dall’irraggiamento solare, dall’orientamento del tetto e dal prezzo di riacquisto in vigore. Raccomandiamo di privilegiare l’autoconsumo massimo prima di puntare sulla rivendita, poiché il prezzo di acquisto varia ogni trimestre.
5. Messa a disposizione per riprese e shooting fotografici
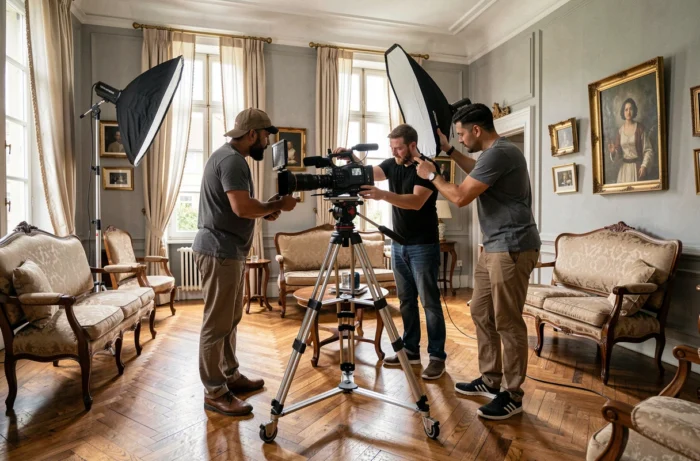
Le società di produzione cercano costantemente scenografie autentiche. Affittare la tua abitazione per un film, uno shooting fotografico o una pubblicità può fruttare diverse centinaia di euro al giorno a seconda della superficie e del prestigio del luogo.
Iscrivi il tuo immobile su piattaforme specializzate nella messa in relazione tra proprietari e produttori. I redditi sono dichiarati in BIC se la prestazione include servizi (pulizia, accoglienza). Attenzione: verifica che la tua assicurazione casa copra l’uso professionale temporaneo della tua abitazione.
6. Affitto del tuo giardino o terreno per stoccaggio
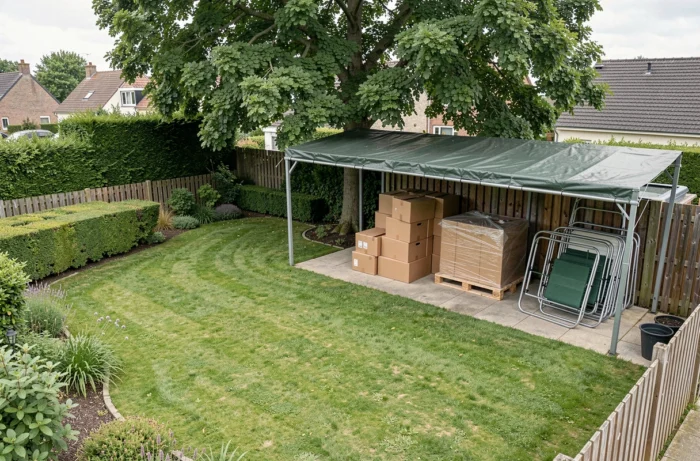
Lo stoccaggio tra privati si sta sviluppando. La tua cantina, il tuo sottotetto o una parte del tuo terreno possono ospitare mobili, scatole o veicoli per vicini in cerca di spazio. Le piattaforme di costockaggio mettono in relazione proprietari e locatari in modo sicuro.
Il contratto di deposito o di affitto di spazio non è soggetto alle regole del contratto di locazione abitativa, il che semplifica la gestione. I redditi percepiti rientrano nei BIC e beneficiano del regime micro-BIC se la soglia annuale non viene superata.
7. Ospitalità in cambio di servizi con quadro contrattuale
Accogliere uno studente o un giovane professionista in cambio di servizi (spesa, giardinaggio, compagnia) è un modello regolato da diverse associazioni. Il proprietario non percepisce affitto, ma risparmia su spese che altrimenti avrebbe sostenuto.
Questo dispositivo non genera reddito imponibile poiché non c’è una controparte finanziaria. È necessario formalizzare l’accordo tramite una convenzione di ospitalità che specifichi la natura e la durata dei servizi attesi per evitare qualsiasi riqualificazione in contratto di locazione.
8. Coliving parziale in un grande appartamento
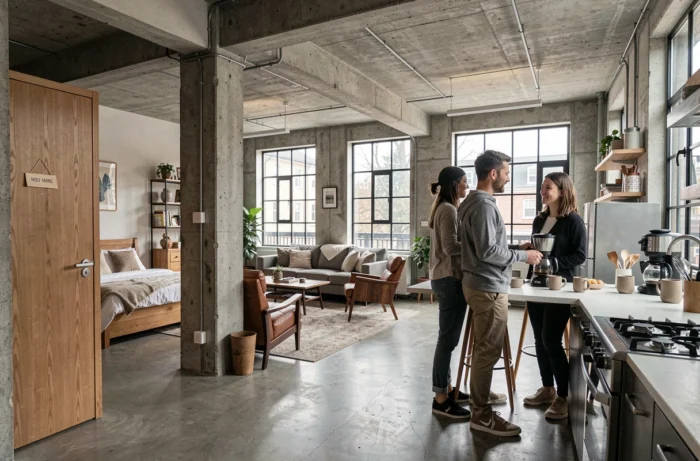
Se la tua residenza principale dispone di stanze in eccesso, il coliving consente di affittare camere ammobiliate con spazi condivisi (cucina, soggiorno). La differenza rispetto alla semplice condivisione di appartamento sta nella fornitura di servizi: pulizia, biancheria, wifi. Questo rientra nell’affitto ammobiliato professionale o non professionale a seconda delle soglie di reddito.
Raccomandiamo di redigere un contratto di mobilità per soggiorni da uno a dieci mesi, adatto a pubblici in formazione o in missione professionale. Questo contratto, creato dalla legge ELAN, non richiede deposito cauzionale.
9. Monetizzazione di un orto o di un frutteto in filiera corta
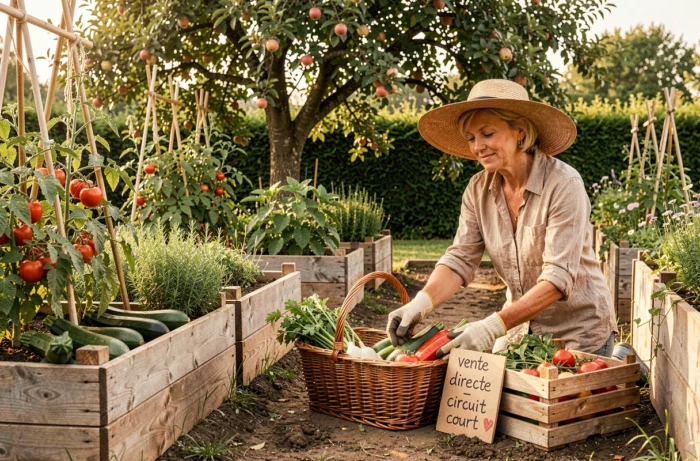
Vendere i frutti e le verdure del tuo giardino in un mercato locale o tramite una piattaforma di vendita diretta è consentito nell’ambito di un’attività occasionale non commerciale. Finché i volumi rimangono modesti e l’attività non è regolare, non è richiesta alcuna registrazione.
Oltre un certo livello di produzione, l’attività passa allo status di micro-imprenditore agricolo. Osserviamo che la domanda di prodotti iper-locali è in crescita, il che rende questa leva pertinente per i proprietari che dispongono di un terreno sufficiente.
10. Prestito del tuo indirizzo per la domiciliazione di un’auto-imprenditore
Domiciliare la propria micro-impresa nella propria residenza principale evita i costi di affitto di un locale commerciale o di una società di domiciliazione. La maggior parte dei contratti e dei regolamenti condominiali autorizzano questa pratica se l’attività non genera né disturbo né ricezione di clientela.
- Verifica le clausole del tuo contratto o del regolamento condominiale prima di qualsiasi domiciliazione
- Dichiara l’uso misto al tuo assicuratore per adattare la copertura
- Nessuna tassa aggiuntiva è dovuta se l’attività rimane esclusivamente amministrativa
Questa leva non genera reddito diretto, ma riduce le tue spese fisse aziendali di diverse centinaia di euro all’anno, il che equivale ad aumentare la tua capacità di risparmio o di investimento dalla tua residenza principale.
Ogni residenza principale offre possibilità diverse a seconda della sua posizione, della sua superficie e del profilo fiscale del proprietario. Il regime di esenzione dell’articolo 35 bis del CGI, valido fino alla fine del 2026, rimane il punto di partenza più vantaggioso per coloro che dispongono di una camera libera.


